2020年增值电信业务地区发展不平衡分析
增值电信业务作为信息通信产业的重要组成部分,在2020年呈现出显著的区域发展不平衡态势。这种不平衡不仅体现在业务收入规模的巨大差异上,还反映在业务结构、企业分布和创新活力等多个维度。本文基于2020年相关数据,对增值电信业务地区发展不平衡的现状、成因及影响进行简要分析。
一、区域收入差距拉大,东部主导格局强化
2020年,全国增值电信业务收入总体保持增长,但地区间分化明显。东部地区(包括北京、上海、广东、江苏、浙江等)凭借其庞大的互联网企业集群、完善的数字基础设施和活跃的资本环境,占据了全国增值电信业务收入的七成以上。其中,广东、北京、上海三地合计占比超过50%,成为绝对的核心区域。相比之下,中部、西部和东北地区合计占比不足三成,且多个省份的增速低于全国平均水平。例如,西藏、青海、宁夏等西部省份的增值电信业务收入规模较小,与东部发达省份相差数十倍甚至上百倍。
二、业务结构差异显著,东部偏向新兴高附加值领域
从业务类型看,东部地区的增值电信业务以云计算、大数据、物联网、人工智能平台服务、在线教育、电子商务等新兴高附加值领域为主。这些业务技术门槛高、盈利能力强,且与当地数字经济的深度融合形成了良性循环。中西部地区则更多集中于传统的信息服务、呼叫中心、数据存储等低附加值业务,或者主要为东部企业提供基础资源转售,自主创新和高利润业务占比偏低。这种结构差异进一步加剧了区域间的发展鸿沟。
三、企业分布高度集中,区域创新生态分化
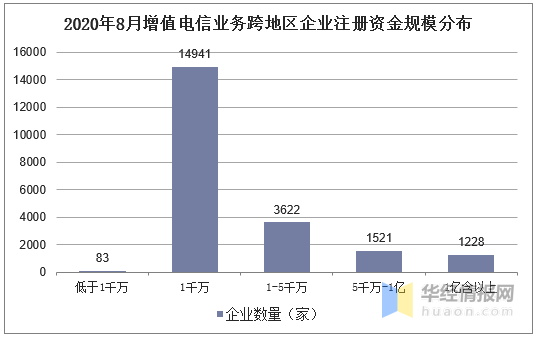
2020年,全国持有增值电信业务经营许可证的企业数量超过10万家,但绝大多数注册在东部地区,特别是北京、上海、广东、浙江、江苏等省市。仅北京一地就聚集了全国约20%的增值电信企业,且多为头部企业的总部或研发中心。中西部地区虽然也有一些本地企业,但整体数量少、规模小,缺乏具有全国影响力的巨头。这种企业分布的不均衡,导致人才、资金和技术等创新要素持续向东部汇聚,中西部地区的产业生态难以形成规模效应。
四、造成不平衡的主要原因
第一,经济发展水平和数字基础设施差距是根本原因。东部地区GDP总量高、互联网普及率高、5G和光纤网络建设领先,为增值电信业务提供了广阔市场。第二,政策环境与改革开放先行优势。东部沿海地区较早获得政策试点(如自贸区、粤港澳大湾区等),吸引了大量外资和民营资本进入电信增值领域。第三,人才与创新资源集聚。知名高校、科研院所和互联网公司主要集中在东部,形成了强大的人才磁极。第四,中西部地区市场需求相对有限,传统产业数字化转型较慢,对增值电信服务的有效需求不足。
五、不平衡带来的挑战与机遇
长期的区域不平衡可能导致数字鸿沟扩大,不利于全国统一大市场的形成和区域协调发展。但这也为中西部地区带来了后发机遇:一方面,国家“东数西算”工程、西部大开发新格局等政策正在引导数据中心、灾备中心等向中西部布局;另一方面,中西部地区可以依托特色产业(如旅游、农业、能源)发展垂直领域的增值电信服务,实现差异化竞争。
六、政策建议
为缓解增值电信业务地区发展不平衡,建议:一是加大中西部信息基础设施投资,降低网络使用成本;二是实施差异化的电信业务开放政策,鼓励东部企业向中西部延伸业务,同时培育本地龙头;三是加强人才培养和引进,建设区域性创新中心;四是推动“东数西算”等跨区域协作项目落地,促进资源共享。
2020年的数据清晰地表明,增值电信业务发展不平衡是一个结构性问题,东部主导、中西部分化的格局在短期内难以根本改变。随着国家区域协调发展战略的深入推进和数字技术的普及,中西部地区有望在细分领域实现突破,逐步缩小与东部的差距。只有实现更均衡的发展,增值电信业务才能真正成为推动全国数字经济高质量发展的普惠引擎。
如若转载,请注明出处:http://www.cymc888.com/product/16.html
更新时间:2026-10-24 22:06:03